
Quase todo trader de robôs passa pela mesma fase: encontra uma estratégia com um backtest lindo, liga na conta real e, depois de algumas semanas, vive o drawdown que o gráfico não mostrou. A reação comum é procurar o robô perfeito. O problema é que ele não existe. O que existe é uma forma mais inteligente de montar a carteira: diversificar.
01O que é diversificar, na prática
Diversificar não é ligar vários robôs "para ter mais chances". É combinar estratégias que não erram ao mesmo tempo. Dois robôs que compram o mesmo rompimento no mesmo horário são, na prática, um robô só, com o dobro do risco. Já dois robôs com lógicas diferentes tendem a ter dias bons e ruins em momentos distintos, e é aí que a carteira fica mais estável do que qualquer um deles sozinho.
02O que realmente diferencia um robô do outro
Antes de falar em número, vale olhar o que muda de uma estratégia para outra:
- Lógica: seguidor de tendência, reversão à média, rompimento, operação por horário.
- Horário de atuação: abertura, meio do dia, fechamento.
- Ativo e tempo gráfico: mini índice, mini dólar, M5, M15.
- Tamanho e duração das operações: scalp que fecha em minutos ou posição que dura horas.
Quanto mais diferentes forem esses pontos, maior a chance de os resultados não andarem juntos.
03Um exemplo com números ilustrativos
Os números abaixo são inventados, só para mostrar a ideia. Imagine dois robôs, cada um com um mês bom e um mês ruim alternados:
| Mês | Robô A | Robô B | Carteira (A + B) |
|---|---|---|---|
| Jan | +R$ 800 | -R$ 300 | +R$ 500 |
| Fev | -R$ 600 | +R$ 700 | +R$ 100 |
| Mar | +R$ 500 | -R$ 200 | +R$ 300 |
| Abr | -R$ 700 | +R$ 600 | -R$ 100 |
| Mai | +R$ 900 | -R$ 100 | +R$ 800 |
| Jun | -R$ 400 | +R$ 500 | +R$ 100 |
O pior mês do Robô A foi -R$ 700. O pior mês do Robô B foi -R$ 300. O pior mês da carteira foi apenas -R$ 100. O resultado total (R$ 1.700) é a soma dos dois, mas a trajetória é bem mais suave. Essa suavidade é o que permite aguentar a estratégia por tempo suficiente para o resultado aparecer.
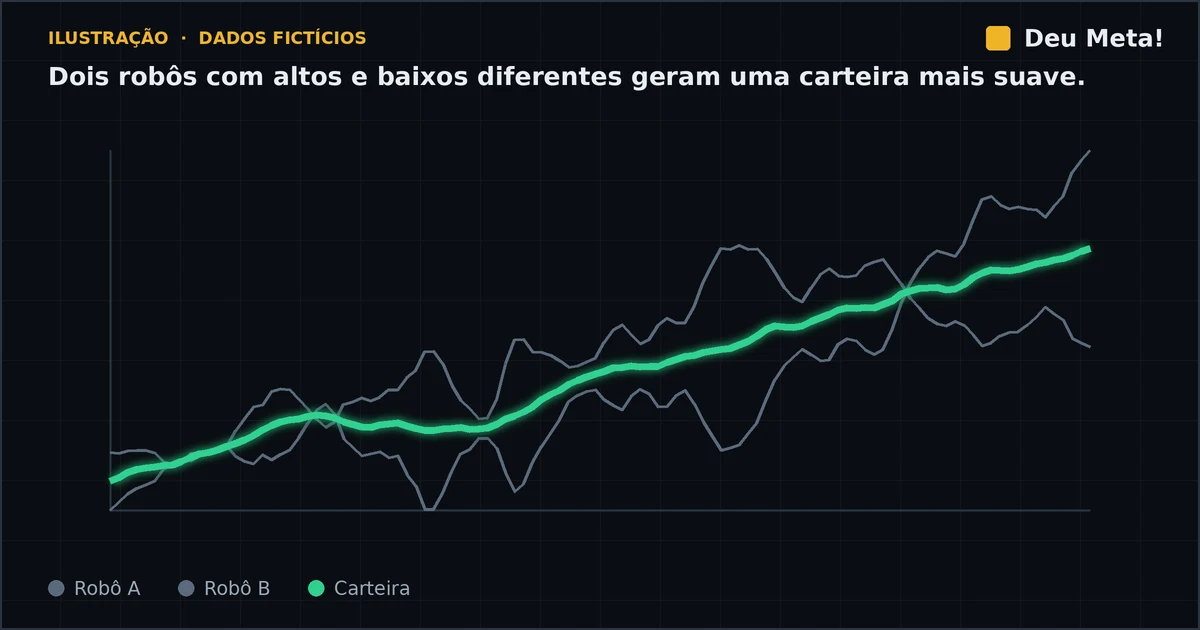
Ilustração com dados fictícios. Dois robôs com altos e baixos diferentes geram uma carteira mais suave.
04Correlação: o número que importa
A correlação mede o quanto dois resultados andam juntos. Ela vai de -1 a +1:
- Perto de +1: os robôs ganham e perdem juntos. Diversificação quase nula.
- Perto de 0: os robôs são independentes. É o cenário bom para montar carteira.
- Negativa: um tende a ganhar quando o outro perde. Raro e valioso.
Um cuidado importante: a correlação de resultado diário pode esconder o que acontece por horário. Dois robôs podem parecer independentes no fechamento do dia e, ainda assim, ficarem no prejuízo juntos nos mesmos 15 minutos da abertura. Vale olhar as duas visões.
05Drawdown conjunto: o risco que você realmente sente
Somar o drawdown máximo de cada robô dá um número pessimista e quase sempre errado, porque os piores momentos raramente coincidem. O que importa é o drawdown da carteira, calculado sobre a curva de resultado combinada. É ele que mostra quanto você precisaria aguentar na prática, e é com base nele que se define quanto capital alocar.
06Os erros mais comuns
- Diversificar só no nome. Dez robôs que são variações do mesmo setup não são dez estratégias.
- Escolher só pelo backtest. Estratégia de backtest bonito pode se comportar diferente no real. Compare sempre real, demo e backtest.
- Dar o mesmo peso a tudo. Um robô que concentra grande parte do risco da carteira merece olhar à parte, mesmo que o resultado seja bom.
- Nunca revisar. A correlação entre estratégias muda com o tempo. Uma carteira equilibrada hoje pode deixar de ser daqui a alguns meses.
07Como montar a sua carteira, passo a passo
- Liste as estratégias que você já opera, com lógica, ativo e horário de cada uma.
- Meça a correlação entre elas, por dia e por horário.
- Veja a contribuição de cada estratégia para o risco total da carteira.
- Simule o drawdown conjunto e o pior cenário (por exemplo, com Monte Carlo) antes de aumentar lote.
- Teste "e se": o que acontece com a carteira sem determinada estratégia, ou com outro peso?
- Acompanhe o real contra o backtest e reavalie de tempos em tempos.
08Onde o TradeAnalyzer entra
É exatamente esse caminho que o TradeAnalyzer automatiza. Você conecta o MetaTrader 5 e passa a ver, no mesmo lugar, a correlação entre as estratégias, o drawdown conjunto, a contribuição de cada robô para o risco, simulações de Monte Carlo e cenários "e se", com conta real, demo e backtest lado a lado. A ideia é substituir o achismo por número, antes de colocar dinheiro a mais no risco.
Diversificar não garante lucro nem elimina perdas. Reduz a dependência de uma única estratégia e deixa o caminho mais previsível.
Quer ver como está a diversificação dos seus robôs? Crie sua conta grátis, conecte o MT5 e analise sua carteira em minutos.
Conteúdo educativo. Não é recomendação de investimento. Rentabilidade passada não garante resultados futuros. Os números do exemplo são ilustrativos e não representam resultados reais.