
Um backtest excelente é o começo da conversa, não o fim. Muita gente liga o robô na conta real logo após ver uma curva bonita e descobre, semanas depois, que o resultado é diferente. Isso não significa necessariamente que o robô é ruim: significa que backtest e mercado real são coisas diferentes, e que existe um jeito organizado de passar de um para o outro.
01Por que o real quase sempre é diferente do backtest
- Execução: no backtest, a ordem é executada no preço do sinal. No real há slippage (diferença de preço), fila e latência.
- Custos: corretagem, emolumentos e spread nem sempre estão corretos no teste. Em estratégias de muitas operações pequenas, isso muda tudo.
- Qualidade dos dados: testar em barras de minuto não é o mesmo que testar tick a tick. O resultado dentro de uma barra é estimado.
- Otimização demais: quando os parâmetros são ajustados até o histórico ficar perfeito, a estratégia aprende o passado, e não o mercado. Isso se chama overfitting.
- Mudança de regime: o mercado muda. O período testado pode não ter nada parecido com o que vem pela frente.
02Um roteiro para validar antes de escalar
- Backtest com custos realistas. Inclua corretagem, emolumentos e uma folga para slippage. Se a estratégia só funciona sem custos, descarte.
- Teste fora da amostra. Separe um período que não foi usado na otimização e veja se o resultado se mantém.
- Demo por tempo suficiente. O demo mostra se a lógica roda como esperado, mas não captura toda a execução real.
- Real com lote mínimo. É aqui que você descobre a execução de verdade. Comece pequeno.
- Compare real contra backtest com número. Só depois de uma amostra razoável, aumente o tamanho.
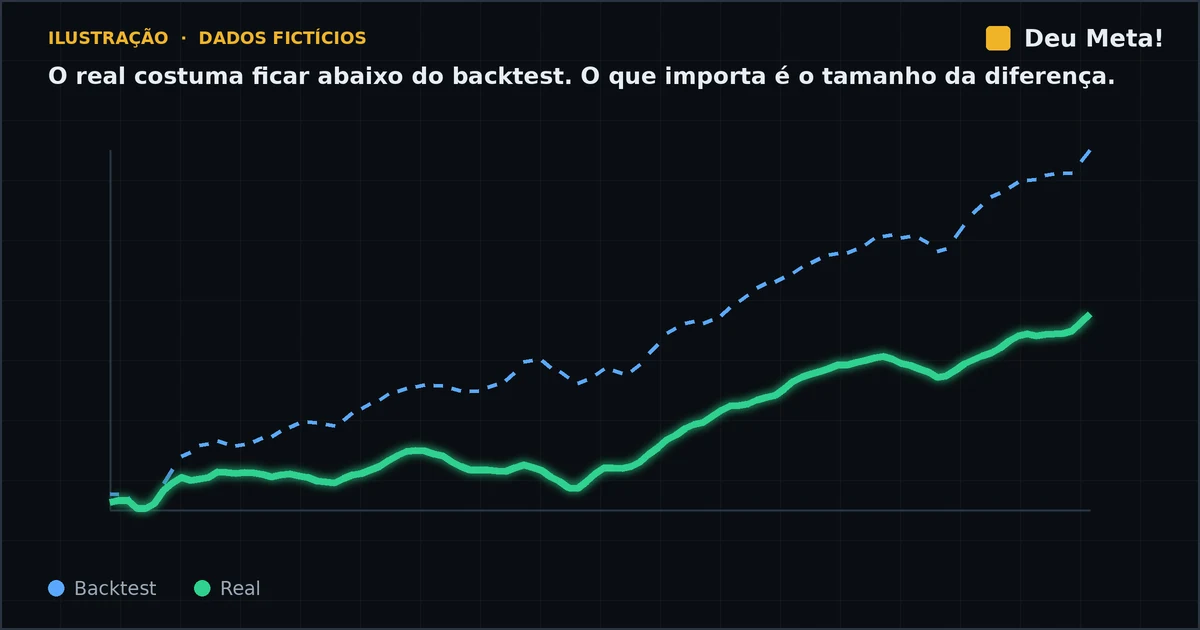
Ilustração com dados fictícios. O real costuma ficar abaixo do backtest. O que importa é o tamanho da diferença.
03O que comparar entre real e backtest
| Métrica | O que revela |
|---|---|
| Taxa de acerto | Se a frequência de ganhos se mantém |
| Ganho médio e perda média | Se o tamanho dos ganhos e das perdas é parecido |
| Fator de lucro | Quanto se ganha para cada real perdido |
| Duração média das operações | Se a estratégia se comporta como o previsto |
| Distribuição por horário | Se os ganhos e as perdas vêm dos mesmos momentos do dia |
| Drawdown | Se as quedas estão dentro da faixa do backtest |
Uma diferença pequena é esperada. O sinal de alerta é uma diferença consistente e crescente, como a taxa de acerto muito abaixo do teste ou o drawdown real passando o do backtest.
04Cuidado com amostra pequena
Com poucas operações, o resultado é ruído. Trinta operações dizem muito pouco, e uma semana ruim pode acontecer com qualquer estratégia boa. Julgar um robô com amostra pequena leva a dois erros opostos: desligar uma boa estratégia cedo demais ou manter uma ruim por azar nos primeiros ganhos. Defina antes de começar quantas operações ou quantos meses você vai esperar para tirar conclusão.
05Sinais de que algo não está certo
- O real tem muito menos operações do que o backtest para o mesmo período.
- Os ganhos médios são bem menores e as perdas médias bem maiores.
- O resultado depende de poucas operações grandes.
- O lucro do backtest desaparece quando você aumenta um pouco os custos.
06Como o TradeAnalyzer ajuda
O TradeAnalyzer coloca real, demo e backtest lado a lado para cada estratégia e tem uma área de auditoria que compara o que o robô fez no real com o que o backtest esperava. Assim você enxerga rápido se a execução está dentro do esperado, antes de aumentar o lote.
Backtest mostra o que a estratégia poderia ter feito. O real mostra o que ela faz. A validação é o caminho entre os dois.
Quer comparar o real dos seus robôs com o backtest? Crie sua conta grátis e conecte o MT5.
Conteúdo educativo. Não é recomendação de investimento. Rentabilidade passada não garante resultados futuros.